


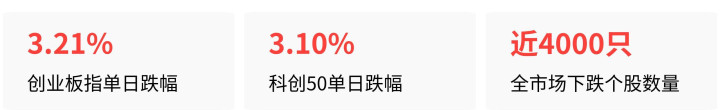
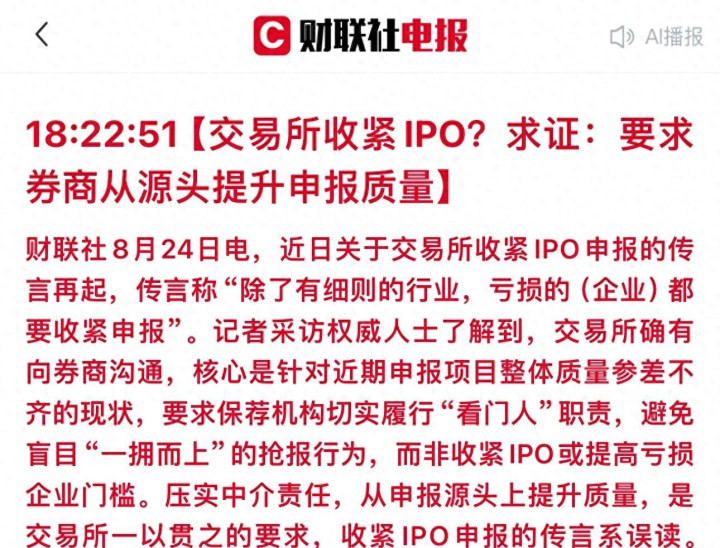
8月24日,创业板指跌了3.21%,科创50跌3.10%,全市场近4000只股票下跌。收盘后,“交易所收紧IPO申报”的传言被财联社澄清,很多人松了口气,但市场真正担心的,恐怕从来不是这句话是真是假。
传言的说法是,除了已有细则的行业,亏损企业都要收紧申报。权威人士回应称,交易所确实与券商沟通过,但并没有收紧IPO,也没有提高亏损企业的申报门槛,重点是要求保荐机构履行“看门人”职责,别什么项目都一窝蜂往上报。
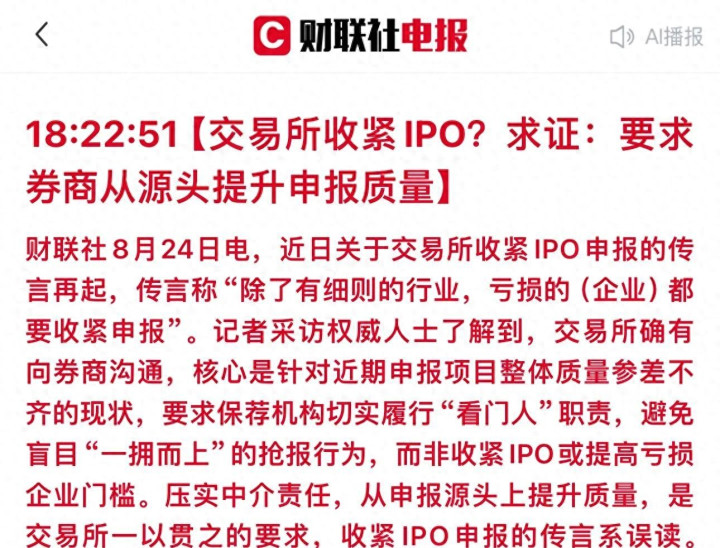
说白了,IPO大门没有关,但券商不能把质量不过关的项目硬塞进来。交易所没有踩刹车,只是在提醒投行别把车开得太快、太野。
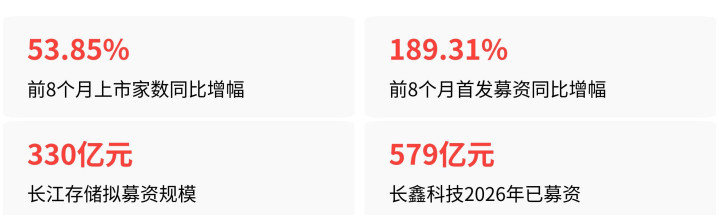
这本来是一次针对申报质量的澄清,可市场听到的却是另一层意思:IPO节奏并没有明显放慢。2026年前8个月,A股已有100家公司上市,上市家数同比增加53.85%;首发募资总额接近1900亿元,同比大增189.31%;目前还有425家企业处于在审状态。
更大的项目也正在排队。长江存储科创板IPO已经获受理,计划募资330亿元,规模刷新科创板纪录;长鑫科技今年已经募资579亿元。长江存储单季度净利润达到333亿元,这类有业绩、有技术含量的硬科技资产,和过去一些“圈钱套现”式公司当然不是一回事,但不管公司质量好不好,IPO都意味着资金要从市场流出去,而投资者的账户只有一个。
这就是市场情绪错位的地方。
传言问的是“亏损企业还能不能报”,股民真正想问的是:“这么多大项目集中上市,市场资金到底接不接得住?”就像水库正在放水,下游担心水量太大,回应却是“我们没有把闸门拧紧”。这句话没错,但并没有消除下游的焦虑。
杭州一位券商投顾说,很多投资者对长鑫存储上市前后的市场表现仍然心有余悸。那段时间,创业板指单月下跌23%,科创50重挫25.9%。所以这次大家紧张的,不是某一条传言,而是一波接一波超级IPO带来的“抽血”记忆。
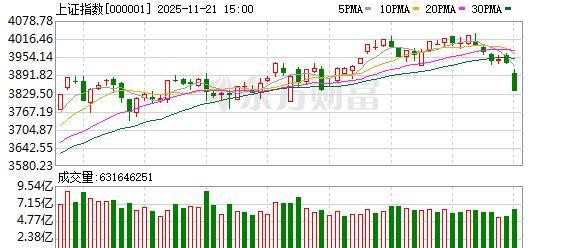
IPO传言之所以隔一段时间就会冒出来,也和A股自身的脆弱情绪有关。市场一提到新股,很多人的第一反应就是资金被分流。行情越弱,坏消息越容易被放大;而申报项目质量参差不齐,又给了传言现实土壤。
监管这次确实在敲打投行。8月21日,青岛证监局联合深交所召开座谈会,明确要求严禁以圈钱套现为目的谋求上市,保荐机构必须把好入口关。同一天,北京证监局对多家投行开出罚单。2026年以来,监管已经累计出具39张投行罚单,涉及23家券商。
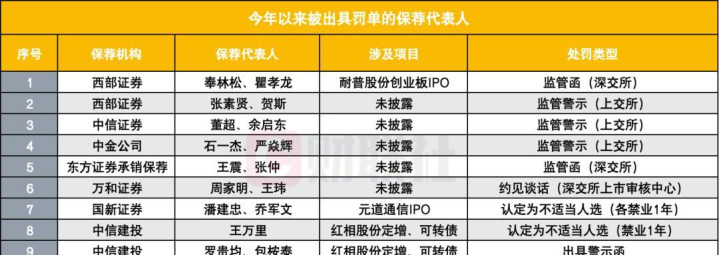
所以,“市场把监管动作理解成收紧IPO”是误读,但监管正在强化中介责任,却是真实发生的事。过去有些券商为了赚保荐费,项目接得多、审得松,甚至帮企业包装,最后公司带病上市,风险却由二级市场投资者承担。现在监管把责任往前推,要求券商先筛掉问题项目,方向没有问题。
问题在于,光提醒还不够。真正能让“看门人”尽责的,不是会议上的表态,而是违规之后能不能重罚,能不能追责到具体保荐人,能不能让券商为乱报项目付出足够高的代价。如果只是反复喊“压实责任”,市场听久了难免疲劳。
8月24日的下跌,也不能全算在IPO传言头上。中银证券判断,外部定价锚收紧和AI行情降温,才是当天市场走弱的主要原因。10年期美债收益率一度逼近4.74%,30年期收益率突破5.3%,创下近二十年高位;与此同时,AI叙事出现修正,成长股承压。IPO传言更像扩音器,不是下跌的发动机。
接下来市场要盯的,也不是这次澄清能不能让情绪立刻反弹,而是长江存储330亿元募资能否继续推进,以及后续超级IPO的落地速度。只要大项目还在密集登陆,资金面的压力就不会因为一句“传言系误读”自动消失。
资金态度也出现分化。港股大跌当天,南向资金逆势净买入超过115亿港元,呈现逢低吸纳的特征;北向资金近两周小幅净流出约15亿元,金额不算大,但态度更谨慎。这些真实的资金变化,比传言本身更有参考价值。
对普通投资者来说,这次澄清传递的不是“IPO不会太多”,而是“IPO不会停,但申报质量要提高”。打新必赚的时代已经过去,中了签也要看看公司基本面;券商股则要区分保荐质量和风控能力,靠走量的券商可能承压,真正能把好关的头部机构反而可能受益。
说到底,资本市场既不能把融资大门彻底关上,也不能让所有项目不加筛选地涌进来。IPO要看质量,市场更要看承受力;闸门没关,不代表下游就没有压力。以上内容仅为公开信息解读,不构成投资建议,投资有风险,入市需谨慎。
展博优配提示:文章来自网络,不代表本站观点。


